1. 経営が本当に見たいものを確認する
管理会計を導入することになったら、まず経営に「何を見たいのか」を確認します。
- 製品ごとの収益性を比較したいのか
- 部署ごとの採算を確認したいのか
- 店舗ごとの利益を比較したいのか
- 人件費がどの事業にどの程度かかっているのかを把握したいのか
など、目的によって必要になるデータはまったく違います。
ここを総務が推測して作り始めると、完成した後になって「見たかったものと違う」ということになりかねません。
また、管理会計を導入する目的として「これまで見えていなかったボトルネックや改善ポイントを発見したい」と考えることもあります。
しかし実際には、管理会計によって経営者がまったく知らなかった事実が突然見つかることばかりではありません。
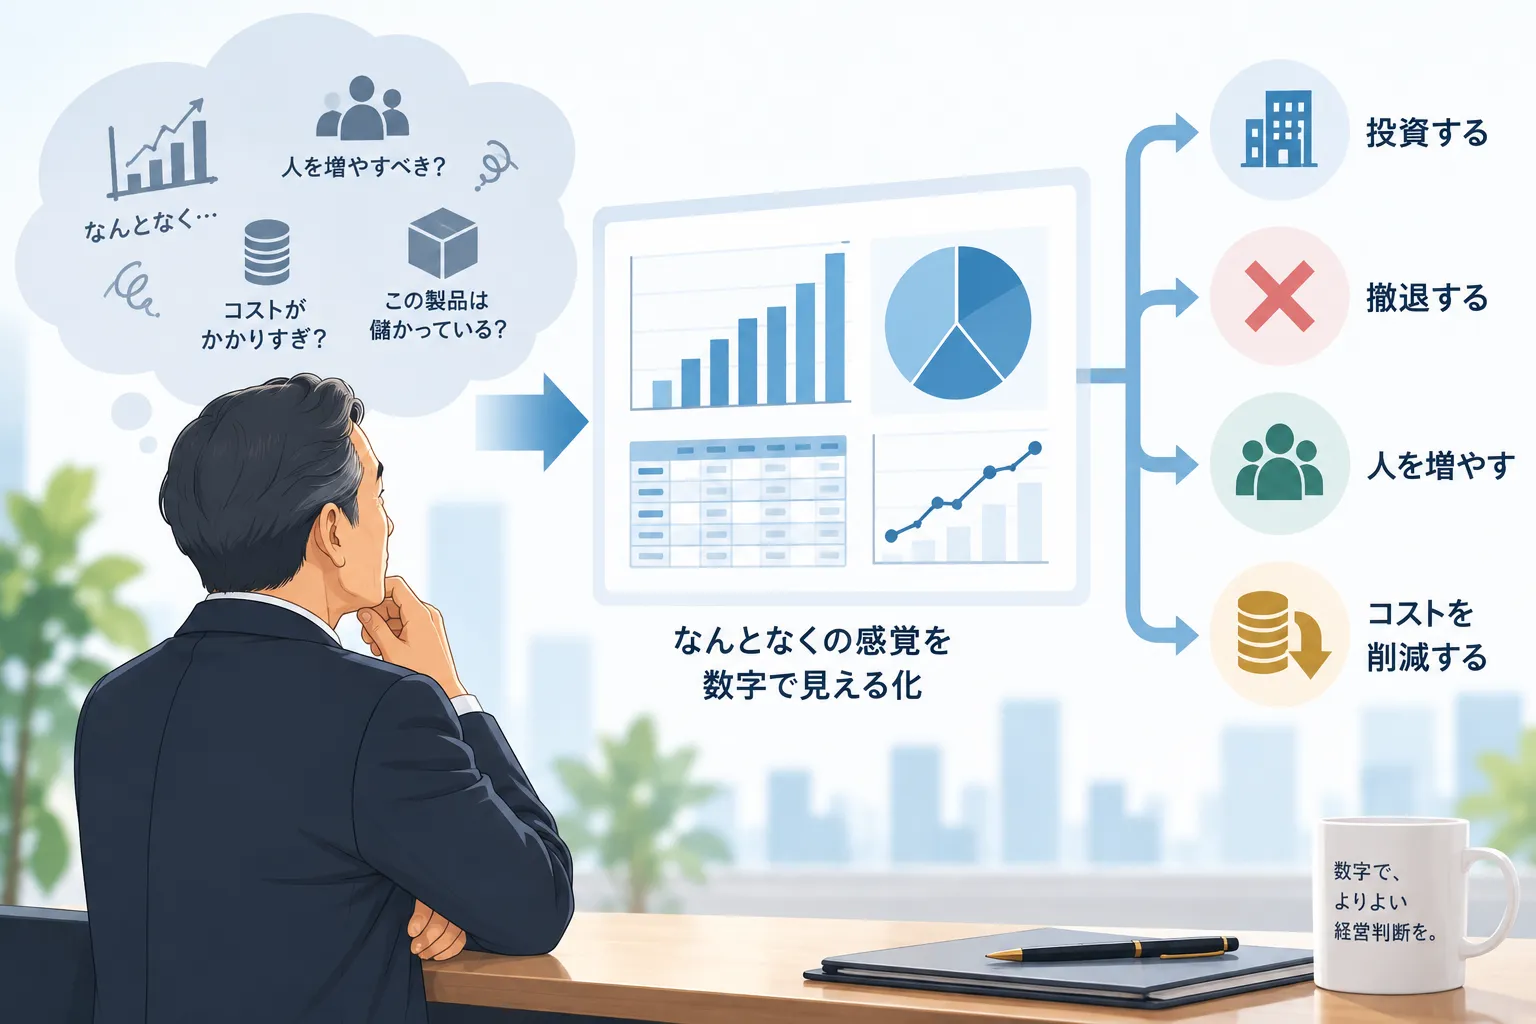
むしろ、経営者が経験的になんとなく感じていたことを数値として明確にすることにも大きな意味があります。感覚でしかなかったものを数値にできれば、他の経営陣や管理職とも共有できます。その数字をもとに、投資する、撤退する、人を増やす、コストを削減するといった判断もしやすくなります。
総務はまず、経営が何を比較したいのか、何を判断したいのか、その判断によって何を変えたいのかをヒアリングします。
2. 経営が見たい数字を会社が出せるのか調べる
経営が見たいものが分かったら、次に総務が行うのは社内調査です。
管理会計に必要なデータを経理だけが持っているとは限りません。売上は営業、原価は経理や購買、給与は人事、勤務時間は労務、製造工数は現場、在庫は生産管理というように、必要なデータが社内のさまざまな場所に分散していることがあります。
総務は経理、人事、労務、営業、現場などに確認し、経営が見たい数字を作るために必要なデータがどこにあるのかを調べます。
その結果を、そのまま取得できるデータ、別のデータを組み合わせれば取得できるデータ、現在の会社では取得していないデータに分けて整理します。
ここで重要なのは、管理会計を作ることよりも先に、会社が持っているデータの現状を把握することです。
3. データの錬金はできない
管理会計の導入を進めると、経営が見たい数字を作るためのデータが存在しないことがあります。
A製品とB製品の収益性を比較したいとします。売上や材料原価は取得できても、それぞれの製品にどの程度の人件費が使われているのか分からないことがあります。
現在の勤怠管理が出退勤時間しか記録していなければ、A製品の製造に何時間、B製品の製造に何時間使ったのかは分かりません。特に管理職であれば、製造そのものだけではなく、部下の管理、会議、教育、他部署との調整などにも時間を使っています。
存在しないデータを錬金することはできません。
このような場合に、総務が適当な数字を作って管理会計を完成させるのではなく、経営へ状況を戻します。
- 製品別の工数を新たに取得するのか
- 一定期間だけ詳細な工数を記録してサンプルとするのか
- 一定の基準で配賦するのか
- そこまでの精度を求めず、現在取得できるデータだけで管理会計を作るのか
どの方法を選択するかによって、管理会計の精度だけでなく現場の負担も変わります。
総務が経営へ示すべきなのは、この数字を見るためにはこのデータが必要だが、現在そのデータは存在しない。取得するのであれば、このような運用変更が必要になるというところまでです。
そこまでのコストをかけて数字を取得する価値があるのかは、経営に判断してもらいます。
4. 総務は各部署との調整役になる
管理会計の導入は、経理だけで完結するとは限りません。人件費を見るなら人事・労務、工数を見るなら現場、売上を見るなら営業、在庫を見るなら購買や製造など、経営が見たい数字によって複数の部署をまたぐことになります。
そこで総務が担うのが調整役です。経営が求めているものを各部署へ伝え、どのデータなら取得できるのかを確認します。新しいデータを取得する必要があるなら、現場にどの程度の作業が増えるのかも確認します。
その結果、当初の想定どおりに管理会計を作れないことが分かれば、その事実を経営へ戻します。
経営から目的を確認する → 各部署から情報を集める → 実現できることとできないことを整理する → 経営に判断してもらう。
総務が管理会計導入を担当するのであれば、この往復を繰り返しながら形にしていくことになります。
5. 今月だけではなく、来月も作れるのかを確認する
管理会計では継続性も重要です。
各部署へ個別に依頼してデータを集め、総務が何時間もExcelを加工すれば、一度は立派な資料を作れるかもしれません。しかし管理会計として使うのであれば、翌月も、その翌月も同じ条件で数字を出す必要があります。
そのため総務は、数字そのものだけではなく、この数字を毎月出すために誰が何をするのかまで確認します。
毎月各部署からデータを集めるのか、既存システムから取得するのか、新しい入力作業を現場に追加するのか、総務がどこまで加工するのか。担当者が変わっても同じ数字を作れるのかも考える必要があります。
管理会計を作るために毎月大きな作業が発生するのであれば、その運用コストも経営へ示します。
管理会計は一度完成させれば終わりではありません。導入時点から、継続して同じ条件で数字を出せる運用まで考えておく必要があります。
6. コンサルやシステムを使うかは、その後に考える
ここまで整理すると、自社だけで管理会計を導入できるのかも見えてきます。既存の会計データや勤怠データを組み合わせれば目的を達成できるのであれば、Excelなどから始められる場合もあります。
一方で、製造業やメーカー、修理、リユースなど、在庫や仕掛品、製造原価、複雑な配賦などが関係する業種では、管理会計の設計が一気に難しくなることがあります。
自社だけで設計することが難しければ、会計事務所、税理士事務所、コンサルティング会社などへ相談することも選択肢です。
システムについても同様です。最初に管理会計システムやBIツールを探すのではなく、経営が見たいもの、必要なデータ、現在取得できるデータ、毎月発生する作業まで整理したうえで、必要性を判断します。
Excel、システム、BIツールなど、何を使う場合でも重要なのは、毎月同じ条件と前提で数字を再現できることです。
生成AIも数字の整理や分析を補助する用途では利用できますが、管理会計の計算そのものについては、どのデータからどのようなルールで算出された数字なのかを確認できる状態にしておく必要があります。
まとめ
管理会計の導入を任されたからといって、総務が一人で管理会計を設計し、正しい数字を作る必要はありません。
総務がまず行うのは、経営が何を見たいのかを確認することです。次に、そのために必要なデータを持っている部署を探し、現在取得できるものと取得できないものを整理します。
新しいデータを取得するために現場の業務を変える必要があるなら、その負担を整理して経営へ戻します。自社だけで難しければ、外部へ依頼するための材料を揃えます。
経営が見たいものと、会社が実際に持っているデータをつなぎ、その間にある不足や課題を明らかにする。
管理会計の導入を任された総務は、まずこの役割から始めるとよいでしょう。